이 글에서 살펴볼 내용
- 국내 CBAM 검증기관 인정이 바꾼 범위
- 인정기관 확보와 실제 배출량 검증
- 검증 부대비용과 탄소 관련 비용 구분
- 추가 기관은 아직 심사 단계입니다
- 기업별 절감 효과를 확정할 근거의 한계
- 후속 인정과 실제 비용 자료에 따른 수정
국내 CBAM 검증기관 인정이 바꾼 범위
국내 기관에서 탄소배출량을 검증받을 경로가 마련됐다는 소식입니다. 모든 수출기업의 탄소비용이 면제되거나 개별 제품의 검증이 끝났다는 뜻은 아닙니다. 기관 인정, 제품 검증, 실제 비용 결과를 구분해야 합니다.
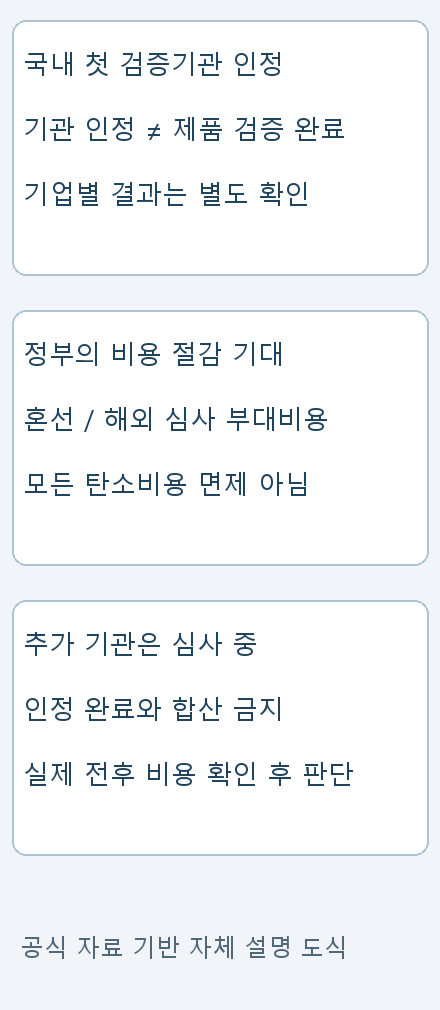
정부의11월12일 정책뉴스는 한국표준협회가11월5일 국내 첫 유럽연합 탄소국경조정제도 검증기관으로 인정받았다고 전했습니다. 탄소국경조정제도(CBAM)는 수입 제품의 생산 과정 탄소배출에 비용을 연결하는 제도입니다.
인정기관 확보와 실제 배출량 검증
검증기관의 인정은 업무 수행 기반에 대한 변화입니다. 해당 기업이 배출량 자료를 준비하고 제품별 검증을 완료했는지는 따로 확인해야 합니다.
공식자료는 검증받지 못하면 실제 배출량보다 통상 높은 기본값이 적용되어 비용 부담이 커질 수 있다고 설명합니다. 검증받을 경로가 생긴 것과 기업의 개별 검증 결과를 같은 사실로 처리하지 않겠습니다.
검증 부대비용과 탄소 관련 비용 구분
정부가 기대하는 변화에는 국내 산업현장 이해를 통한 혼선 감소, 해외 심사원의 체류비 등 부대비용 절감, 생산정보 해외 제공 부담 완화가 있습니다. 이는 검증 절차에서 기대하는 개선입니다.
개별 기업의 전체 탄소비용이나 영업이익을 검증한 결과가 아닙니다. 절차 개선을 모든 비용 면제나 같은 비율의 이익 증가로 확대하지 않겠습니다.
추가 기관은 아직 심사 단계입니다
공식자료는 한국품질재단과 한국경영인증원 등 추가2곳이 인정심사 절차 중이라고 설명합니다. 국내 첫 인정기관과 추가 심사기관을 모두 인정 완료 기관 수로 합산하지 않겠습니다.
기관의 이름보다 현재 단계와 인정 완료 여부를 확인해야 서비스 제공 범위를 과장하지 않을 수 있습니다.
기업별 절감 효과를 확정할 근거의 한계
이번 자료만으로 기업별 검증비, 실제 절감액, 제품별 배출량 검증 결과를 알 수는 없습니다. 국내 검증기관 등장만으로 특정 기업의 실적 개선이나 주가 방향을 판단하지 않겠습니다.
기업별 적용 요건과 비용은 실제 수출품·검증 범위·계약·결과를 따로 대조해야 합니다. 이 글은 개별 신고 또는 과세 결론을 제공하지 않습니다.
후속 인정과 실제 비용 자료에 따른 수정
추가 기관의 공식 인정 완료 여부와 개별 기업의 검증 범위, 실제 전후 비용 자료가 다음 확인 항목입니다. 인정 범위나 제도 안내가 바뀌면 기존 설명의 적용 범위도 갱신하겠습니다.
같은 범위의 실제 비용 대조가 확보되기 전에는 절감 효과를 수치화하지 않겠습니다. 업무 기반의 개선과 실제 기업 성과를 분리해 읽는 원칙을 유지하겠습니다.
읽을 때 기억할 점
- 같은 정책의 기사와 공식자료이며 독립적인 기업별 비용 조사나 종목 추천이 아닙니다.
- 정부의 절감 기대를 개별 기업의 실적 또는 과세 결과로 확정하지 않습니다.
다음에 살펴볼 내용: 추가 기관의 공식 인정과 개별 기업의 실제 검증 범위·전후 비용을 구분해 확인합니다. 인정 범위나 제도 안내가 바뀌면 기존 설명도 갱신합니다.
참고한 원문
본 글은 공개 자료를 바탕으로 한 정보 제공 목적의 해설이며 특정 종목의 매수·매도를 권유하지 않습니다.
#탄소국경조정 #CBAM #수출경제 #배출량검증 #비용구조 #경제해설
'경제뉴스' 카테고리의 다른 글
| 공익직불금과 농가 소비: 지급계획·평균 금액·실제 입금 구분 (0) | 2026.11.16 |
|---|---|
| 카드포인트 지역화폐 전환 계획: 개통 시점·대상·잔액 구분 (0) | 2026.11.15 |
| 미국 수입물가·주별 고용 일정: 한국시간과 대상 월 구분 (0) | 2026.11.15 |
| 2026 김장재료 할인: 최대 할인율과 실제 김장비용의 차이 (0) | 2026.11.14 |
| 신용융자 담보비율 유지의무 면제: 증권사 규제와 개인 약정의 차이 (0) | 2026.11.14 |